09 Kasım 2026 Pazartesi 01:32



SON DAKİKA
Ankara Ticaret Odası (ATO) ev sahipliğinde gerçekleşen “Enflasyon Düzeltmesi, Enflasyon Muhasebesi Midir?” panelinin sonuç raporu yayımlandı. Rapora göre, enflasyon düzeltmesi uygulamasının mevcut haliyle uygulanması ya da hiç uygulanmaması...
Ankara Ticaret Odası (ATO) ev sahipliğinde gerçekleşen “Enflasyon Düzeltmesi, Enflasyon Muhasebesi Midir?” panelinin sonuç raporu yayımlandı. Rapora göre, enflasyon düzeltmesi uygulamasının mevcut haliyle uygulanması ya da hiç uygulanmamasının Anayasa’nın “vergi mali güce göre ödenir” ilkesine aykırı sonuçlar doğuracağı belirtilerek, enflasyon düzeltmesinin vergisel değil, muhasebeye ait bir işlem olarak görülmesi gerektiğinin altı çizildi.
Ankara Ticaret Odası’nın (ATO), İstanbul Gedik Üniversitesi, Başkent Üniversitesi ve Atılım Üniversitesi işbirliğinde, 16 Nisan’da ATO Meclis Salonu’nda gerçekleştirdiği, enflasyon düzeltmesi uygulamasının avantajları, dezavantajları ve hukuki boyutlarıyla ele alındığı “Enflasyon Düzeltmesi, Enflasyon Muhasebesi Midir?” panelinin sonuç raporu yayımlandı.
ATO Yönetim Kurulu Başkanı Gürsel Baran ve İstanbul Gedik Üniversitesi Rektörü Prof. Dr. Ahmet Kesik’in açılış konuşmalarını yaptığı, Atılım Üniversitesi Öğretim Üyesi Prof. Dr. Nevzat Saygılıoğlu’nun moderatörlüğünde, Başkent Üniversitesi Öğretim Üyesi Prof. Dr. Nalan Akdoğan, Ankara YMMO E. Başkanı, Yeminli Mali Müşavir Sakıp Şeker, İstanbul Gedik Üniversitesi Öğretim Görevlisi, Yeminli Mali Müşavir Nazmi Karyağdı ve ATO 65 No’lu Danışmanlık Hizmetleri Meslek Komitesi Başkanı, Yeminli Mali Müşavir Soner Ülgen’in katılımıyla gerçekleşen panelin ardından, konunun uzmanlarınca yapılan değerlendirmeler bir rapor haline getirilerek, kamuoyu ile paylaşıldı.
Raporda, işletmelerin gelir gider dengesini olumsuz etkileyen enflasyon nedeniyle, iş dünyasının da talepleri arasında yer alan enflasyon düzeltmesine ilişkin mevcut düzenlemenin uygulanmasının, Anayasadaki “vergi mali güce göre ödenir” ilkesine aykırı sonuçlar doğuracağı belirtildi. Raporda, Enflasyon Düzeltmesi Müessesesi uygulanmadığında öz kaynakla çalışanlar, uygulandığında ise borçla finansman sağlayanların cezalandırılması gibi bir sonucun ortaya çıktığı ifade edildi. Enflasyon düzeltmesinin vergisel değil, muhasebeye ait bir işlem olarak görülmesi gerektiğinin altı çizilen raporda, enflasyon düzeltmesinin geçici vergi dönemlerinde uygulanmaması talebi de dile getirildi.
Duran varlıkların değerlemeye tabi tutulması sonucunda değerleme kaynaklı vergi ödenmesi söz konusu olduğu belirtilen raporda, “Sermayenin bir unsuru olan değerleme artışları ticari ve mali kâr olarak vergileniyor. Gelecekte elde edilip edilmeyeceği belli olmayan bir gelir, değerleme suretiyle bugün peşin olarak vergilenmiş oluyor. Türk iş dünyasının temel gerçeklerinden biri olan ‘sermaye yetersizliği’ nedeniyle borçlanan işletmeler düzeltme sonucunda enflasyondan kazançlı çıktığı ön kabulüyle ek vergiye tabi oluyor” ifadelerine yer verildi. Raporda, enflasyon düzeltmesine ilişkin düzenleme nedeniyle ortaya çıkabilecek çelişkili durumlara da yer verilerek, gayri faal işletmelerin aktifindeki varlıklar nedeniyle kazanç elde etmiş kabul edilerek yıllarca vergi ödeyebilecek duruma geçebileceği belirtildi.
Düzenlemenin bu haliyle servet vergisi niteliği taşıyacak bir uygulamaya dönüşebileceğine dikkat çekilen raporda, “İşletmelerin aktifinde yatırım amaçlı tutulan arsa değerlenerek kazanç elde edildiği kabul ediliyor ve vergilendiriliyor. Yıllara yaygın inşaat işlerinde maliyetten hareketle yapılan enflasyon düzeltmesi kazanç haline dönüşüyor ve vergilendiriliyor. Ödenmesi gereken vergi, gelir ya da kurumlar vergisi olmaktan çıkarak servet vergisi haline dönüşüyor” denildi.
Türkiye Muhasebe Standartlarına göre yılsonunda bir kez yapılan enflasyon düzeltmesinin, vergi uygulamasında her geçici vergi döneminde yapılacak olmasının mükellefler ve mali müşavirler için iş yükü oluşturduğu dile getirilen raporda, “Vergisel Enflasyon Düzeltmesinin 29 no.lu Türkiye Muhasebe Standardından (TMS 29) ayrıldığı noktaların pek çoğunda ek vergi ödeme sonucu ortaya çıkıyor. Bağımsız denetime tabi şirketin, 3 ayrı bilançoya ve 3 farklı kâra sahip olması, hangi kârın dağıtıma tabi olması gerektiği gibi karışıklıklar ortaya çıkarıyor” ifadeleri yer aldı.
Raporda, düzenlemenin karmaşa ve farklı sonuçlar ortaya çıkarmasının nedeni, TMS 29 Yüksek Enflasyonlu Ekonomilerde Finansal Raporlama Standardı’nın amacı ve işleyişi ile vergi hukukunun sistematiği arasındaki temel farklılıklar olarak gösterildi.
Enflasyon muhasebesinin özü itibariyle mali tabloların düzeltilmesi ve böylelikle gerçek durumu yansıtmasına yönelik bir işlem olduğu vurgulanan raporda, “Enflasyon muhasebesi vergisel değil, muhasebeye ait bir işlemdir” denildi.
Enflasyon düzeltmesinin geçici vergi dönemlerinde uygulanmaması talebinin dile getirildiği raporda çözüm önerileri şu şekilde sıralandı: Enflasyon düzeltmesi, tüm finansal tabloların yüksek enflasyonu dönemlerde güncellenmesi işlemi olarak yapılmalı, vergisel bir sonuç doğurmamalıdır. Bu nedenle vergisel enflasyon düzeltmesi kaldırılarak belirli ölçeği aşarak bağımsız denetime tabi olan işletmeler zorunlu, diğerleri ise seçimlik olarak mali tablolarını TMS 29’a göre enflasyon düzeltmesine tabi tutmalılar. Halihazırda vergi sistemimizde yer alan enflasyonun etkilerini gideren yeniden değerleme, nakdi sermaye konulması ve artırımında sağlanan vergi indirimi, duran varlıklar için ilk yıllarda daha fazla amortisman gideri yazma imkanı veren azalan bakiyeler yöntemi, yenileme fonu gibi araçlara ilave olarak 2003’te yürürlükten kaldırılan LİFO geri getirilmelidir.
"Öz kaynakla çalışanlara sağlanan nakdi sermayedeki faiz indirimi yeniden süresiz hale getirilmelidir"
Rapora ilişkin değerlendirmede bulunan ATO Başkanı Gürsel Baran, enflasyon düzeltmesinin uygulamasından doğacak sonuçlara ilişkin ATO üyelerinden geri bildirimler geldiğini kaydetti. Baran, “Son dönemde dünyadaki siyasi ve ekonomik gelişmelerin de etkisiyle ülkemizde yaşanan enflasyon işletmelerimizi ve ticari faaliyetlerimizi etkiliyor. Üyelerimiz, yüksek enflasyon sonucu oluşan fiktif kazançların vergi yükünden kurtulmak için enflasyon muhasebesi uygulanmasını istedi ve bekledi. Ancak geldiğimiz noktada, enflasyon düzeltmesi uygulamasının birçok mükellefi ilave vergi yüküyle karşı karşıya bırakacağı görüldü. Enflasyon düzeltmesi hesaplamalarıyla ortaya çıkacak farklardan dolayı mükelleflere ilave vergi çıkması, vergi adaletini zedeleyecek bir durumdur. Ekonominin ve vergi gelirlerinin sürdürülebilirliğini sağlamak öncelikli konumuz olmalı” dedi.
İşletmelerin enflasyon düzeltmesi nedeniyle, henüz gerçekleşmemiş kazançları üzerinden vergi ödemek zorunda kalacaklarına dikkat çeken Baran, konunun Hazine ve Maliye Bakanlığı’nca yeniden gözden geçirilmesi ve enflasyon muhasebesinin sadece muhasebeye ait bir işlem olarak uygulanmasının sağlanması gerektiğini söyledi.
İHA İhlas Haber Ajansı tarafından geçilen tüm Haberler, bu bölümde Malatya Güncel Haber editörlerinin hiçbir editoryal müdahalesi olmadan otomatik olarak ajans kanallarından geldiği şekliyle yer almaktadır. Girilen Haberler alanında yer alan haberlerin hepsinin hukuki muhatabı haberi geçen ajanslardır.
Bu habere henüz yorum yapılmamış. İlk yorumu siz yazın!
Yasal Uyarı: Haber sitemizde yayınlanan yorumların yasal sorumluluğu tamamen yorumu yapan yazara aittir. Hakaret içeren, kişisel hakları ihlal eden, argo, küfür, tehdit ve nefret söylemi barındıran veya yasalara aykırı olan yorumlar editoryal onay sürecinde doğrudan elenecektir.
Ticaret Bakanlığı tarafından açıklanan ekim ayı dış ticaret verilerine göre, mal ihracatı geçen yılın aynı ayına kıyasla yüzde 8,1 artışla 25 milyar 885 milyon dolar oldu. Bu rakam, ekim ayları içerisinde kaydedilen en yüksek ihracat değeri olurken, aylık
TCMB, haftalık para ve banka istatistiklerini yayımladı. Verilere göre, 23 Ekim itibarıyla Merkez Bankasının brüt döviz rezervleri, 3 milyar 103 milyon dolarlık düşüşle 59 milyar 45 milyon dolara geriledi. Söz konusu rezervler, 16 Ekim haftasında 62 milya
TÜİK, tüketici fiyat endeksi (TÜFE) ile yurt içi üretici fiyat endeksi (Yİ-ÜFE) verilerini 3 Kasım Salı günü saat 10.00'da kamuoyuyla paylaşacak. Açıklanacak rakamlar, fiyat artışlarının seyrine ilişkin önemli göstergeler sunarken kiracıların kasım ayında
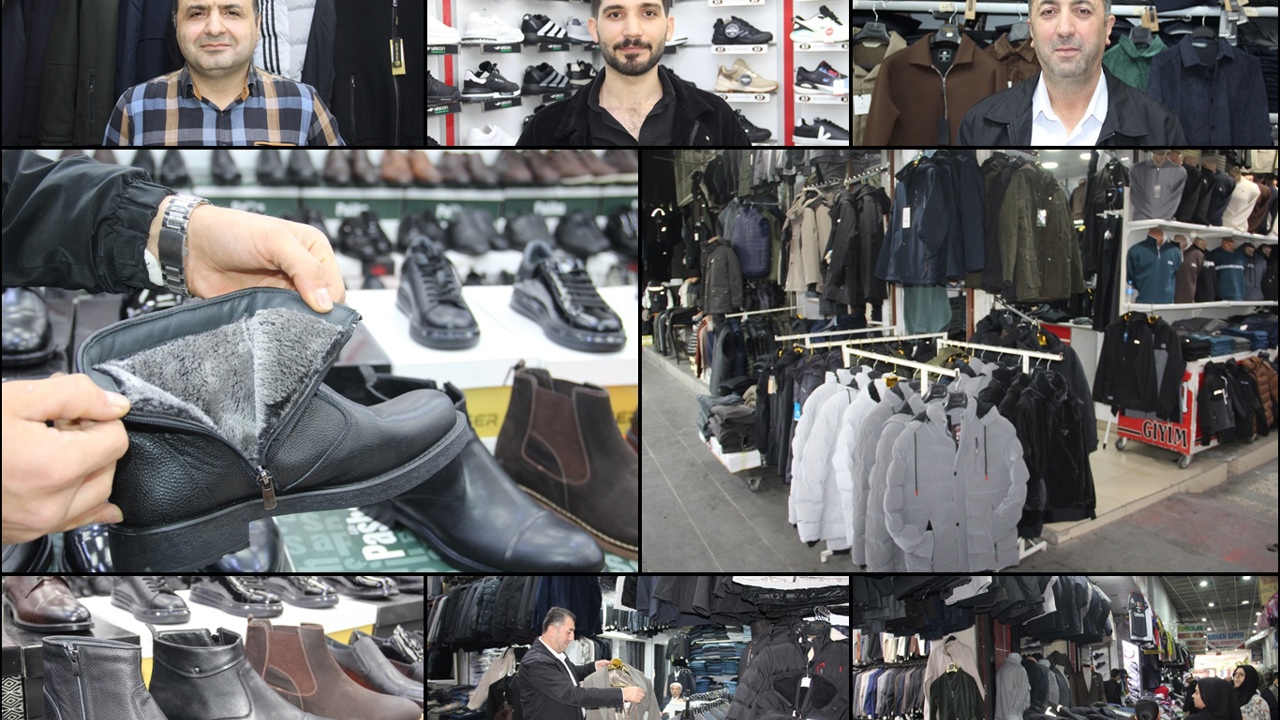
İLKHA muhabirine konuşan giyim ve ayakkabı esnafı, kış sezonuna yönelik hazırlıklarını, ürün çeşitlerini, fiyat değişimlerini ve sezon beklentilerini değerlendirdi. Giyim esnafı, mont, kaban, kazak ve kışlık pantolon gibi ürünleri erkenden müşterilerin hi
Akaryakıt fiyatlarında yaşanan yeni artış dalgası, gece yarısından itibaren pompa fiyatlarına yansıdı. ÖTV kaynaklı düzenleme doğrultusunda benzinin litre fiyatına 4 lira 15 kuruş, motorinin litre fiyatına ise 3 lira 60 kuruş zam yapıldı. Yapılan zammın a
Bakanlıktan yapılan açıklamada, dış ticaret işlemlerinde vergi kayıp ve kaçağının önlenmesi, gümrük mevzuatına uygunluğun sağlanması ve dürüst ticaret yapan firmaların haklarının korunması amacıyla kontrollerin sürdürüldüğü belirtildi. Ticaret Araştırmala
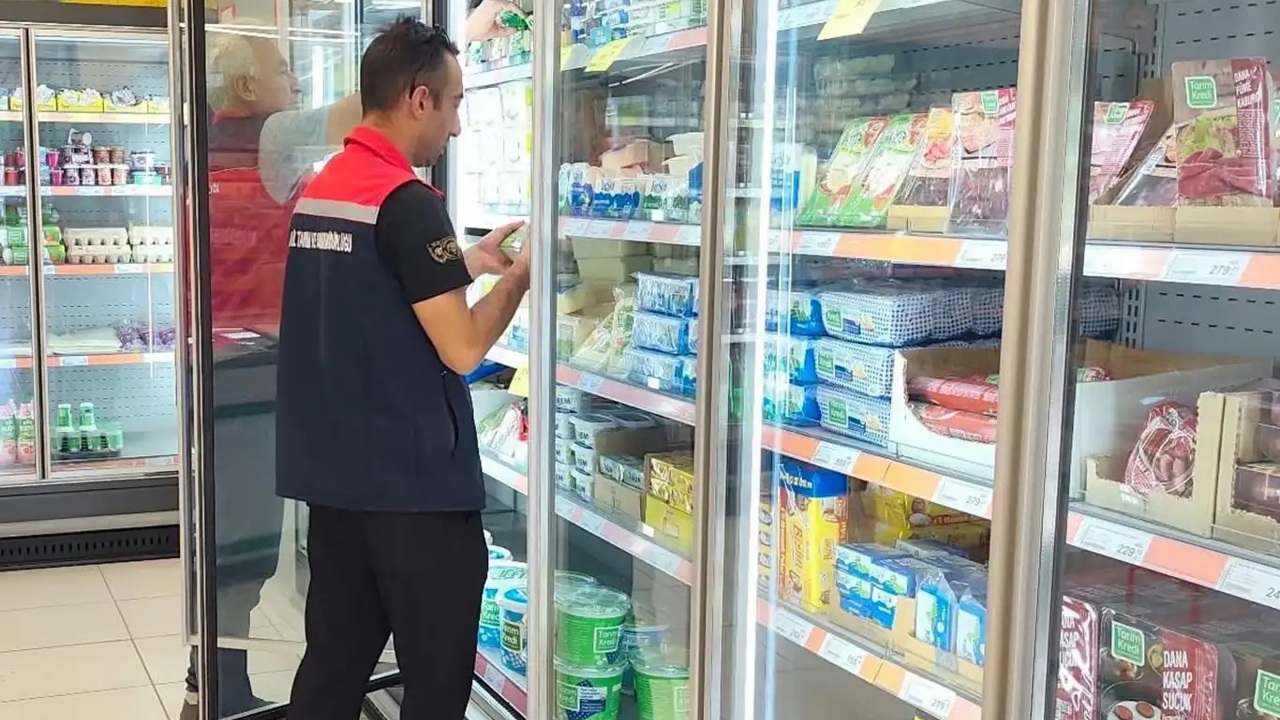
Ticaret İl Müdürlüğünden yapılan açıklamaya göre, ekim ayında kent merkezi ve ilçelerde gerçekleştirilen denetimlerde, 6502 sayılı Tüketicinin Korunması Hakkında Kanun kapsamında 208 firmada 10 bin 360 ürün kontrol edildi. Haksız fiyat artışları da denetl
Dolar kuru, 30 Ekim Cuma günü 50 lira sınırına yakın seyrini sürdürdü. Güne 49,8834 liradan başlayan dolar, işlemler sırasında 49,9540 liraya kadar yükseldi. Kur, sabah saatlerinde 49,9472 lira seviyesinden alıcı buldu. Küresel piyasalarda dolar endeksi g
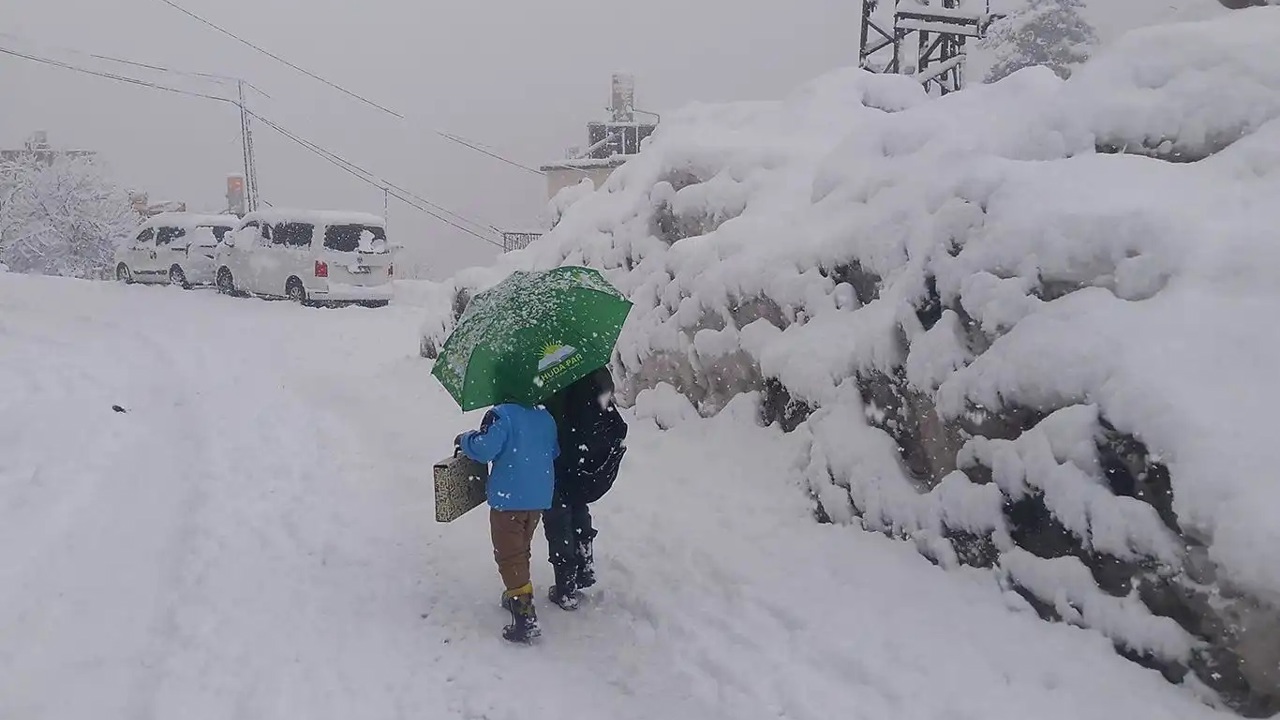
Trabzon'da eğitime kar engeli
Yükleniyor...
00:00:00
 Galatasaray A.ş.
 Trabzonspor A.ş.
 Amed Sporti̇f Faali̇yetler
 Beşi̇ktaş A.ş.
 Kasimpaşa A.ş.
 Fenerbahçe A.ş.
 Kocaeli̇spor
 İstanbul Başakşehi̇r Fk
 Arca Çorum Fk
 Göztepe A.ş.
 Çaykur Ri̇zespor A.ş.
 Erzurumspor Fk
 Corendon Alanyaspor
 Gençlerbi̇rli̇ği̇
 Tümosan Konyaspor
 Gazi̇antep Futbol Kulübü A.ş.
 Samsunspor A.ş.
 Eyüpspor