11 Kasım 2026 Çarşamba 05:36



SON DAKİKA
MÜSİAD Malatya Şube Başkanı Yunus Akçin, KOBİ’ler için, "Enflasyon düzeltmesi bu hali ile uygulanırsa özkaynak ve finansman sıkıntısına sebebiyet verecektir” dedi.Enflasyon düzeltmesi farklarının vergilendirilmesi konusuna ilişkin değe...
MÜSİAD Malatya Şube Başkanı Yunus Akçin, KOBİ’ler için, "Enflasyon düzeltmesi bu hali ile uygulanırsa özkaynak ve finansman sıkıntısına sebebiyet verecektir” dedi.
Enflasyon düzeltmesi farklarının vergilendirilmesi konusuna ilişkin değerlendirmelerde bulunan MÜSİAD Malatya Şube Başkanı Yunus Akçin, ” MÜSİAD olarak ilgili kanun ve çıkarılacak tebliğin mevcut hali ile uygulanmasının Türkiye ekonomisi üzerinde oluşturabileceği olumsuz etkileri en başından beri açıkça dile getirmiş ve görüşlerimizi ilgili taraflara aktarmıştık. Bu çerçevede bugün gelinen noktada uygulamanın Türkiye ekonomisi üzerinde oluşturabileceği muhtemel etkiler, daha yüksek sesle konuşulmalıdır" şeklinde konuştu.
“Farkların vergilendirilmesi finansal sürdürülebilirliği tehdit edebilmektedir”
Enflasyon düzeltmesi, yüksek enflasyon dönemlerinde şirketlerin mali tablolarını gerçeğe daha uygun hale getirmek amacıyla yapılan bir muhasebe uygulaması olduğunu aktaran Akçin, ”Bu düzeltmeler, şirketlerin mali durumunu daha doğru bir şekilde yansıtmayı hedeflemekte ve genellikle öz kaynaklar altında izlenmektedir. Fakat bu farkların vergilendirilmesi, işletmelerin finansal sürdürülebilirliğini tehdit edebilmektedir. Enflasyon düzeltmesi farklarının vergilendirilmesi, ekonomik büyüme ve istikrar üzerinde olumsuz etkilere yol açma noktasında, yüksek bir risk taşımaktadır. Yatırımcı güveninin zedelenmesi, sermaye maliyetlerinin artması, şirketlerin finansal sağlığının zayıflaması ve uluslararası rekabet gücünün azalması, bu tür bir vergi politikasının doğurabileceği başlıca sonuçlar arasındadır. Enflasyon düzeltmesi farklarının vergilendirilmesi ile öz kaynağı güçlü fakat maddi olmayan aktif varlıkları, yani stokları, iştirakleri, maddi duran varlıkları, maddi olmayan duran varlıkları düşük olan firmalar açısından gider yönlü, yani zarar artırıcı olup, ödemesi gereken vergiden daha az vergi ödemektedir. Bununla birlikte öz kaynağı güçsüz olan fakat maddi olmayan aktif varlıkları yani stokları, iştirakleri, maddi duran varlıkları, maddi olmayan duran varlıkları yüksek olan, finansmanını borçlanma ile yapan, borçlu olan işletmeler açısından ise gelir yönlü, yani kâr artırıcı olup, ödemesi gereken vergiden çok daha fazla bir vergi ödemek zorunda kalmaktadır. Türkiye İstatistik Kurumu (TÜİK), 2022 yılı Küçük ve Orta Büyüklükteki Girişim istatistiklerine göre, istihdamın yüzde 70,6’sını, personel maliyetinin yüzde 47,5’ini, cironun yüzde 42,5’ini, üretim değerinin yüzde 36,3’ünü ve faktör maliyetiyle katma değerin yüzde 36,4’ünü oluşturan KOBİ’ler için; enflasyon düzeltmesi bu hâli ile uygulanırsa öz kaynak ve finansman sıkıntısına sebebiyet verecektir. Uygulanmakta olan Orta Vadeli Programın sabırla ve birçok fedakârlıkla adım adım ilerlediği böylesi zor bir dönemde; KOBİ’lerimiz başta olmak üzere sanayicimizin finansal kısıtlar ve zorluklarla, yükselen maliyetlerle, giderek daha da zorlaşan rekabet şartlarıyla ve istihdam ortamının zorlayıcı faktörleriyle büyük bir mücadele verirken bu ay uygulanması istenen enflasyon muhasebesinin oluşturacağı bu haksız vergiyi yüklenecek durumu ve imkanı bulunmamaktadır” diye konuştu.
Bu tür vergilendirme politikalarının yeniden gözden geçirilmesi ve ekonomik sürdürülebilirlik açısından daha uygun çözümler bulunmasının elzem olduğunu kaydeden Akçin, Bu çerçevede MÜSİAD olarak yeniden ekonomi yönetimini daha dengeli bir yaklaşım benimsemeye ve ekonomik büyümeyi destekleyecek adımlar atmaya davet edeceklerini söyledi.
İHA İhlas Haber Ajansı tarafından geçilen tüm Haberler, bu bölümde Malatya Güncel Haber editörlerinin hiçbir editoryal müdahalesi olmadan otomatik olarak ajans kanallarından geldiği şekliyle yer almaktadır. Girilen Haberler alanında yer alan haberlerin hepsinin hukuki muhatabı haberi geçen ajanslardır.
Bu habere henüz yorum yapılmamış. İlk yorumu siz yazın!
Yasal Uyarı: Haber sitemizde yayınlanan yorumların yasal sorumluluğu tamamen yorumu yapan yazara aittir. Hakaret içeren, kişisel hakları ihlal eden, argo, küfür, tehdit ve nefret söylemi barındıran veya yasalara aykırı olan yorumlar editoryal onay sürecinde doğrudan elenecektir.


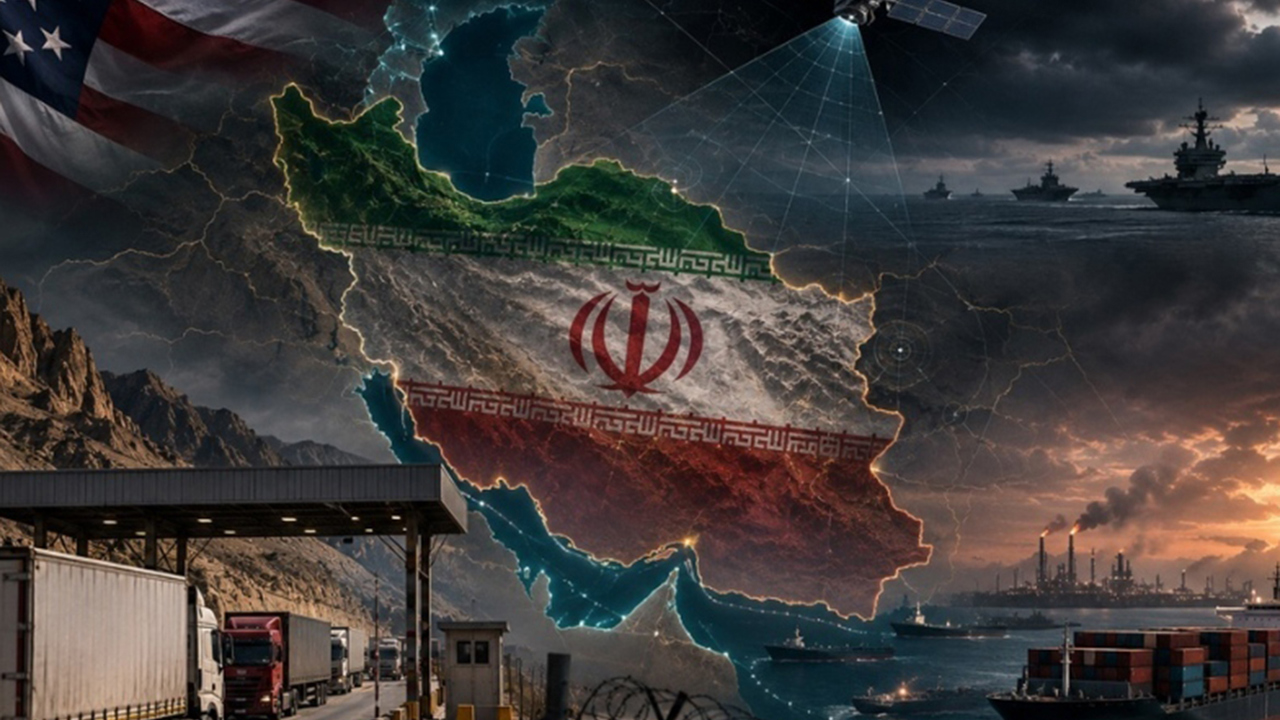
ABD'den İran'a yeni abluka planı: Kara sınırları ve Hazar Denizi üzerindende ablukaya alma hedefl
Yükleniyor...
00:00:00
 Galatasaray A.ş.
 Trabzonspor A.ş.
 Amed Sporti̇f Faali̇yetler
 Beşi̇ktaş A.ş.
 Kasimpaşa A.ş.
 Fenerbahçe A.ş.
 Kocaeli̇spor
 İstanbul Başakşehi̇r Fk
 Arca Çorum Fk
 Göztepe A.ş.
 Çaykur Ri̇zespor A.ş.
 Erzurumspor Fk
 Corendon Alanyaspor
 Gençlerbi̇rli̇ği̇
 Tümosan Konyaspor
 Gazi̇antep Futbol Kulübü A.ş.
 Samsunspor A.ş.
 Eyüpspor